
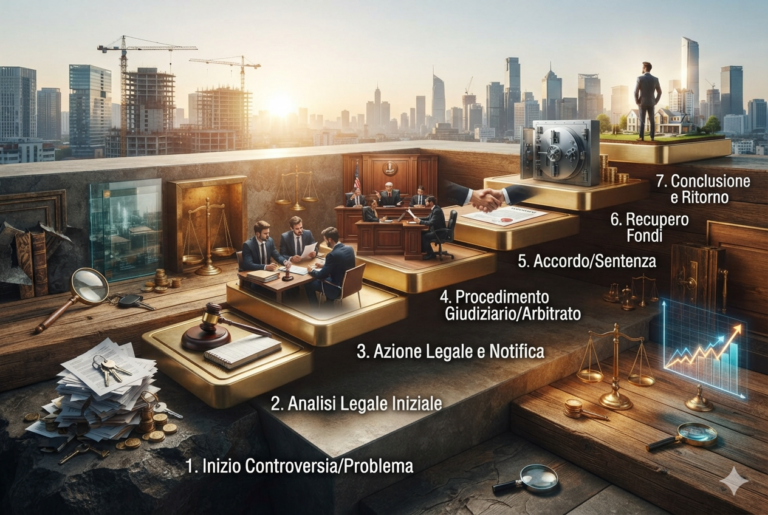
Quando un investimento in crowdfunding immobiliare è in ritardo o non viene rimborsato, la domanda non è soltanto se si possa agire, ma quale sia il percorso più coerente con i documenti, con il tipo di investimento e con il patrimonio di chi deve restituire il denaro. Nei nostri articoli precedenti abbiamo spiegato rischi, giurisprudenza e strumenti di tutela e che cosa fare quando i soldi sono bloccati, compresi diffida, decreto ingiuntivo, ACF e foro competente. Qui non ripetiamo quei contenuti: mettiamo insieme il quadro, cioè le sette tappe di un intervento legale, che cosa fa ciascuna e dove può fermarsi.
Il decreto ingiuntivo, che molti considerano il traguardo, è un titolo, non un incasso. Il risultato concreto dipende da che cosa c’è da aggredire: beni, crediti, garanzie, tempi e altri creditori.
Prima di tutto serve capire che cosa è stato sottoscritto. Nel crowdfunding di prestito l’investitore finanzia il titolare del progetto, che assume l’obbligo incondizionato di restituire il capitale, di norma con gli interessi: così il regolamento europeo definisce il «prestito» (art. 2, par. 1, lett. b, Reg. UE 2020/1503). È il contratto a dire chi ha assunto quell’obbligo, e non è prudente darlo per scontato.
Il percorso in una tabella
| Tappa | Che cosa si fa | A che cosa serve |
|---|---|---|
| 1. Ricostruzione | Analisi dei documenti e verifica del patrimonio della società | Capire chi deve pagare, quanto, da quando, e quali beni e garanzie ci sono |
| 2. Messa in mora | Richiesta di pagamento al soggetto obbligato | Formalizzare l’inadempimento e, quando ne ricorrono i presupposti, interrompere la prescrizione |
| 3. Titolo | Decreto ingiuntivo o causa ordinaria | Ottenere un titolo per agire |
| 4. Protezione | Sequestro conservativo, azione revocatoria | Evitare che il patrimonio venga svuotato nel frattempo |
| 5. Esecuzione | Precetto e pignoramento | Trasformare il titolo in denaro |
| 6. Piattaforma | Reclamo, eventuale ricorso all’ACF o azione civile | Verificare le condotte proprie della piattaforma |
| 7. Procedura concorsuale | Domanda di ammissione al passivo | Partecipare alla distribuzione dell’attivo della procedura |
Tappa 1. La ricostruzione: documenti e patrimonio
Prima di scegliere lo strumento bisogna sapere con chi si ha a che fare e che cosa c’è da aggredire.
I documenti dell’operazione. Contratto o condizioni dell’offerta, scheda informativa, ricevute dei versamenti, piano di rimborso, comunicazioni di scadenza e di proroga, rimborsi e interessi già ricevuti. Devono permettere di rispondere a quattro domande: chi deve pagare, quanto, da quando il pagamento è scaduto e quale soggetto ha assunto ciascun obbligo. Nel crowdfunding di prestito il debitore è spesso il titolare del progetto, ma dipende dal modello contrattuale: per questo non conviene presumere che sia la piattaforma, né escluderlo senza aver letto i documenti.
Il patrimonio della società. Visura del Registro Imprese (stato della società, eventuali procedure in corso), bilanci depositati, immobili, crediti verso terzi e garanzie dell’operazione: ipoteca, fideiussioni, pegni, cambiali, riconoscimenti di debito. Un immobile non basta, da solo, a rendere recuperabile il credito: contano valore, titolarità, ipoteche già iscritte e altri creditori.
Questa tappa non produce atti visibili, ma orienta tutte le altre: un titolo ottenuto contro una società senza beni può non portare a nulla, mentre la presenza di beni che rischiano di uscire dal patrimonio può richiedere di valutare presto una tutela cautelare.
Tappa 2. La messa in mora
La richiesta di pagamento va indirizzata anzitutto al soggetto obbligato e ricostruisce rapporto, scadenza e importo. Può produrre effetti sulla prescrizione quando ha i requisiti della costituzione in mora ed è rivolta a chi è parte passiva del rapporto. L’invio alla piattaforma può essere opportuno per contestare una sua condotta, chiedere informazioni o aprire il reclamo, ma non la rende automaticamente debitrice del finanziamento. Sul contenuto della diffida rinviamo all’articolo sui capitali bloccati.
Tappa 3. Il titolo: decreto ingiuntivo o causa ordinaria
Per ottenere un titolo ci sono due strade. Il decreto ingiuntivo è il procedimento rapido, che il giudice decide sui documenti (art. 633 c.p.c.); la causa ordinaria è più lunga ma completa. Due cose contano per chi investe: il decreto non è sempre subito esecutivo, e il debitore può opporsi, aprendo un giudizio in cui il credito viene esaminato nel contraddittorio. In entrambi i casi il titolo serve per agire, ma non garantisce il pagamento.
Tappa 4. Proteggere il patrimonio mentre si procede
Tra il momento in cui si agisce e quello in cui si incassa passa del tempo, e in quel tempo la società può spostare i beni. Ci sono due strumenti, da valutare caso per caso perché richiedono prove e hanno costi.
Il sequestro conservativo. Il giudice può autorizzarlo quando c’è il fondato timore di perdere la garanzia del credito (art. 671 c.p.c.). Non è automatico e richiede una valutazione dei documenti.
L’azione revocatoria. Se la società ha compiuto atti che riducono il proprio patrimonio, come una vendita o la costituzione di una garanzia a favore di altri, il creditore può chiedere che siano dichiarati inefficaci nei suoi confronti, alle condizioni dell’art. 2901 c.c. Secondo la Cassazione (Sez. III, n. 24003/2025) può bastare che l’atto renda più incerto o difficile il soddisfacimento del credito, senza che il debitore sia rimasto privo di beni.
Tappa 5. L’esecuzione: dal titolo al denaro
Con un titolo esecutivo il creditore intima il pagamento con il precetto e, se non paga, si passa al pignoramento. Tre i tipi più usati:
- presso terzi, sui crediti della società verso altri, per esempio somme su un conto o quanto deve incassare da clienti;
- mobiliare, sui beni mobili della società;
- immobiliare, sugli immobili, compreso il bene del progetto se è ancora della società e utilmente aggredibile.
L’esito dipende da che cosa c’è da pignorare: un titolo valido contro una società senza beni, o con beni già gravati da altre garanzie, può dare un risultato scarso. È la ragione per cui la verifica della tappa 1 pesa tanto.
Tappa 6. Il percorso verso la piattaforma
La piattaforma può avere responsabilità proprie, ma non è automaticamente obbligata a restituire il capitale prestato alla società proponente: dipende dal servizio effettivamente prestato e dal modello contrattuale. Il regolamento europeo impone ai fornitori di servizi di crowdfunding di agire in modo onesto, equo e professionale nell’interesse dei clienti (art. 3, par. 2) e di mettere a disposizione degli investitori la scheda con le informazioni chiave sull’investimento, redatta dal titolare del progetto (art. 23). Se e in che misura queste regole siano state rispettate va accertato sul caso concreto.
Un esempio di come l’ACF ha deciso un caso specifico: con la decisione n. 8231 del 30 ottobre 2025 (ricorso n. 11597) l’Arbitro ha respinto il ricorso di un investitore che chiedeva alla piattaforma interessi di mora dopo tre proroghe, ritenendo che gli interessi fossero dovuti dalla sola società proponente. Il testo è pubblico sul sito dell’ACF. È una decisione su un caso concreto, non una regola valida per ogni piattaforma e per ogni domanda.
Reclamo, ricorso all’ACF e azione civile verso la piattaforma sono percorsi paralleli a quelli verso la società, con presupposti diversi, e non li sostituiscono.
Tappa 7. Se la società entra in una procedura concorsuale
Può accadere che la società venga dichiarata in liquidazione giudiziale. Da quel momento le azioni esecutive e cautelari individuali sui beni della procedura non possono essere iniziate o proseguite, salvo eccezioni di legge (art. 150 CCII). Il credito si fa valere con una domanda di ammissione al passivo, da presentare nei termini fissati dalla procedura: per questo i tempi contano. Chi presenta la domanda partecipa alla distribuzione di quanto la procedura ricava, secondo l’ordine dei crediti. Quanto e quando dipende dall’attivo e non è prevedibile in anticipo.
Perché conviene guardare l’intero percorso
Chi si ferma al titolo rischia di avere una decisione e nessun bene su cui farla valere. Chi non ricostruisce documenti e patrimonio rischia di spendere contro un soggetto sbagliato o senza beni. E chi non guarda ai tempi può trovarsi, in caso di procedura concorsuale, in una posizione diversa da quella che immaginava. L’intervento legale è una sequenza di scelte, ognuna con un costo e un rischio, e l’ordine conta.
Per questo non promettiamo esiti: nessun percorso consente di prevedere in anticipo l’incasso. Possiamo dire, invece, quale tappa ha senso per il tuo caso e perché.
Vuoi capire quale tappa è la tua?
Se hai un investimento in crowdfunding immobiliare in ritardo o bloccato, puoi contattare liberamente A.E.C.I. Firenze per una valutazione del tuo caso da parte dell’Ufficio legale, senza alcun costo. Per essere pronto al colloquio raccogli, se li hai:
- contratto, condizioni e scheda informativa;
- ricevute dei versamenti;
- piano di rimborso, scadenze, proroghe e comunicazioni di ritardo;
- rimborsi e interessi già ricevuti;
- documenti sulle garanzie;
- comunicazioni con la società e con la piattaforma.
Telefono: 055 9362294 | Email: info@aecifirenze.it | WhatsApp
Domande frequenti
Il decreto ingiuntivo basta per recuperare i soldi?
No. È un titolo che permette di agire, non un pagamento. Di regola seguono precetto e pignoramento, e il recupero dipende dai beni o dai crediti della società che si riescono ad aggredire.
Posso agire anche contro la piattaforma?
È possibile valutare reclamo, ricorso all’ACF o azione civile quando emergano violazioni di obblighi propri della piattaforma. La piattaforma non è però automaticamente debitrice del capitale finanziato alla società proponente: si guarda al caso concreto.
Che cosa cambia se la società è in liquidazione giudiziale?
Le azioni individuali sui beni della procedura non possono essere iniziate o proseguite, salvo eccezioni di legge. Il credito si fa valere con la domanda di ammissione al passivo, nei termini della procedura.
Quanto tempo ci vuole?
Non esiste un tempo valido per ogni caso. Incidono la completezza dei documenti, il tipo di procedimento, un’eventuale opposizione, la consistenza del patrimonio e lo stato della società.
L’articolo ha finalità informativa e non sostituisce l’esame del contratto, dei documenti dell’operazione e della situazione patrimoniale del soggetto obbligato. Ogni iniziativa giudiziale o concorsuale va valutata dal professionista incaricato, anche in relazione ai termini e ai costi. A cura dell’Ufficio legale A.E.C.I. Firenze.